
 Damian Oleksiejczuk
Decydując się na kredyt hipoteczny, stajemy przed istotnym wyborem, jakim jest forma spłaty rat. Jeśli cię to interesuje to więcej przeczytasz w tym artykule. W tym kontekście mamy do wyboru dwa kluczowe warianty: raty stałe oraz raty malejące. W przypadku rat stałych uzyskujemy rozwiązanie, które gwarantuje nam niezmienną wysokość płatności co miesiąc, co niewątpliwie ułatwia zarządzanie budżetem domowym. Natomiast raty malejące, jak sama nazwa sugeruje, z czasem zmniejszają swoje wartości. Mimo że na dłuższą metę mogą okazać się bardziej opłacalne, początkowo wiążą się z większymi obciążeniami finansowymi. Jak zatem podjąć najlepszą decyzję w tej kwestii?
Wybierając raty malejące, zyskujemy szansę na oszczędności w zakresie odsetek, ponieważ już na początku spłacamy większą część kapitału. Taki sposób spłaty oznacza, że w kolejnych latach, płacąc mniejsze raty, obniżamy koszty związane z odsetkami. Mimo to, na początku te raty mogą być znacząco wyższe niż w przypadku rat stałych, co może stanowić wyzwanie dla naszego budżetu. Z tego powodu, jeśli w danym momencie potrzebujemy większej elastyczności oraz pewności odnośnie do wydatków, opcja rat stałych może wydać się bardziej korzystna.
Raty stałe – komfort psychiczny i przewidywalność finansowa
Wybierając raty stałe, zyskujemy spokój umysłu, nie martwiąc się o wzrastające obciążenie w pierwszych latach spłaty. Bez względu na zmiany w oprocentowaniu, zawsze mamy pewność, ile musimy przeznaczyć na spłatę kredytu. Taka stabilność znacząco ułatwia planowanie wydatków, co staje się kluczowe, gdy uwzględniamy inne koszty związane z posiadaniem mieszkania, takie jak czynsz, media czy ubezpieczenia. Co więcej, raty stałe nie tylko zapewniają komfort, ale także równomiernie obciążają budżet domowy przez cały okres kredytowania.
Jednakże, warto pamiętać, że każda sytuacja finansowa jest unikalna. Osoby z wyższym dochodem oraz stabilną sytuacją mają możliwość wyboru wyższych rat na początku, aby po czasie przejść na opcje malejące. Z kolei ci, którzy cenią sobie przewidywalność i stabilność w wydatkach, powinni skłaniać się ku stałym ratom. Przed podjęciem decyzji, dokładne przeliczenie wszystkich dostępnych opcji i ewentualnych kosztów, zarówno z użyciem kalkulatorów online, jak i konsultacji z doradcą finansowym, będzie absolutnie kluczowe. Ostateczna decyzja powinna zawsze odpowiadać naszym indywidualnym potrzebom oraz specyfice sytuacji życiowej.
Jak obliczyć wysokość kredytu hipotecznego? Kluczowe kroki do podjęcia
Wybór kredytu hipotecznego stanowi istotną decyzję na długi czas, a wysokość tego zobowiązania ma ogromny wpływ na Twoje życie finansowe. Aby w prosty sposób zrozumieć, jak oblicza się kredyt hipoteczny, przygotowaliśmy zwięzłą listę kluczowych kroków, które ułatwią Ci oszacowanie wysokości rat oraz całkowitego kosztu zobowiązania.
- Określenie kwoty kredytu
Na początku ustal wartość nieruchomości, którą planujesz kupić, a także określ, jaki wkład własny możesz wnieść. W Polsce minimalny wkład własny zazwyczaj wynosi 20% wartości nieruchomości, jednak niektóre banki oferują opcję kredytu przy wkładzie wynoszącym 10%, co wiąże się z dodatkowymi wymaganymi ubezpieczeniami. Pamiętaj, aby zwrócić uwagę, że banki często ograniczają kwotę kredytu do 90% wartości nieruchomości. - Wybór rodzaju oprocentowania
Zdecyduj teraz, czy bardziej odpowiada Ci kredyt z oprocentowaniem stałym, czy może wolisz zmienne. Kredyty o stałym oprocentowaniu dają przewidywalność rat, ale często mają wyższe koszty. Z kolei kredyty o zmiennym oprocentowaniu mogą być tańsze, lecz ich koszty mogą się zmieniać w trakcie życia kredytu. - Rozważenie okresu spłaty kredytu
W tym kroku wybierz długość okresu spłaty kredytu. Standardowy okres spłaty mieści się zazwyczaj w przedziale od 15 do 35 lat. Dłuższy okres spłaty najczęściej prowadzi do niższych miesięcznych rat, ale równocześnie wiąże się z wyższymi całkowitymi kosztami kredytu z powodu większej sumy odsetek. - Obliczenie rat
Aby obliczyć miesięczne raty, możesz skorzystać z matematycznych wzorów, jednak łatwiej będzie użyć kalkulatora kredytowego. W przypadku rat równych zastosuj wzór:
I = N * (r(1+r)^n) / ((1+r)^n-1), gdzie I oznacza wysokość raty, N to kwota kredytu, r to oprocentowanie wyrażone w skali miesiąca, a n to liczba rat.
Na przykład, dla kredytu w wysokości 300 000 zł z oprocentowaniem 6% rocznie na 30 lat, miesięczna rata wyniesie około 1 799 zł. - Uwzględnienie dodatkowych kosztów
Zawsze pamiętaj, że z kredytem hipotecznym wiążą się także inne koszty, takie jak prowizja, opłaty notarialne, ubezpieczenia czy podatek PCC. Dokładnie sprawdź szczegóły związane z dodatkowymi produktami bankowymi, które mogą obniżyć marżę, ale również prowadzić do dodatkowych wydatków.
Znajomość tych kroków pozwoli Ci w pełni zrozumieć proces obliczania kredytu hipotecznego oraz czynniki, które mogą wpływać na jego wysokość. Dzięki tej wiedzy podejmiesz lepszą decyzję i zminimalizujesz ryzyko finansowe związane z długoterminowym zobowiązaniem.
Wybór formy spłaty kredytu jest niezwykle istotny dla przyszłej stabilności finansowej.
Warto dokładnie rozważyć wszystkie opcje, zanim podejmiemy ostateczną decyzję. Dobrze przemyślany wybór może znacząco wpłynąć na naszą sytuację finansową w przyszłości.
| Typ rat | Zalety | Wady |
|---|---|---|
| Raty stałe |
– Komfort psychiczny – Przewidywalność finansowa – Równomierne obciążenie budżetu |
– Mniej oszczędności w zakresie odsetek – Możliwość wyższych wydatków w dłuższej perspektywie |
| Raty malejące |
– Oszczędności w zakresie odsetek – Mniejsze raty w późniejszych latach |
– Wyższe obciążenia na początku – Mniejsza elastyczność finansowa |
Jak obliczyć koszty całkowite kredytu hipotecznego?
Obliczanie kosztów całkowitych kredytu hipotecznego stanowi kluczowy krok, który umożliwia realną ocenę naszych możliwości finansowych. Na wysokość miesięcznej raty wpływa wiele istotnych elementów, w tym kwota kredytu, okres spłaty oraz oprocentowanie. Zanim podejmiesz decyzję, warto wiedzieć, że możesz wybrać między ratami stałymi a malejącymi. Raty stałe oferują nam stałą wysokość płatności przez cały okres kredytowania, co w znacznym stopniu ułatwia planowanie budżetu. Z kolei raty malejące, chociaż w pierwszych miesiącach są wyższe, w miarę upływu czasu maleją, co przekłada się na mniejsze całkowite koszty odsetek.
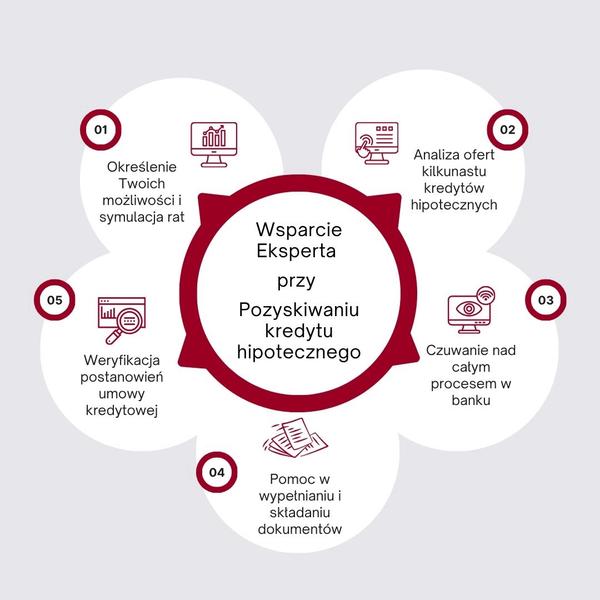
Aby precyzyjnie obliczyć, ile kosztować będzie kredyt hipoteczny, dobrze wykorzystać kalkulatory kredytowe dostępne w Internecie. Dzięki nim można wprowadzić wszystkie niezbędne dane, takie jak kwota kredytu czy oprocentowanie, i szybko uzyskać przybliżone wartości. Należy zwrócić uwagę na fakt, że oprócz samej raty kredytu, nasze wydatki budżetowe obejmują również inne koszty, takie jak ubezpieczenia, opłaty notarialne czy prowizje. Ich wpływ może znacznie podnieść całkowity koszt kredytu. Skoro zahaczamy o ten temat, przeczytaj, aby zrozumieć kluczowe aspekty kredytu bankowego.
Wybór odpowiedniej formy raty kredytowej znacząco wpływa na całkowite koszty
Pamiętaj, że całkowity koszt kredytu hipotecznego, obejmujący sumę wszystkich rat oraz różnorodne opłaty, może się różnić w zależności od wybranej formy rat. W przypadku rat malejących, szybsza spłata kapitału pozwala na ponoszenie mniejszych kosztów odsetkowych w dłuższej perspektywie. Niemniej jednak, musimy być świadomi, że na początku spłacamy wyższe raty, co może obciążyć nasz budżet domowy. Dlatego przed podjęciem decyzji warto dokładnie przeanalizować wszystkie dostępne oferty oraz skonsultować się z ekspertem, który pomoże znaleźć najkorzystniejsze rozwiązanie.
Ostatecznie, obliczenie kosztów związanych z kredytem hipotecznym nie sprowadza się tylko do sprawdzenia wysokości miesięcznych rat. To także realna ocena naszych możliwości finansowych, uwzględniająca wszystkie dodatkowe wydatki. Dzięki tej wiedzy zyskujemy pewność, że wybór kredytu nie stanie się dla nas dużym obciążeniem, a wręcz przeciwnie – przyczyni się do realizacji naszych marzeń o własnym mieszkaniu lub domu.
Ciekawostką jest, że nawet niewielka różnica w oprocentowaniu, na przykład o 0,5%, może w dłuższej perspektywie czasu prowadzić do znacznych oszczędności – w przypadku kredytu hipotecznego na 30 lat, może to oznaczać oszczędność kilku dziesięciu tysięcy złotych w całkowitych kosztach odsetek.
Czynniki wpływające na wysokość raty kredytu hipotecznego
Wysokość raty kredytu hipotecznego zależy od wielu czynników, o które warto zadbać podczas jego wyboru. W poniższym zestawieniu przedstawiamy najważniejsze z nich, opisane w przystępny i praktyczny sposób.
- Kwota kredytu – To podstawowy element, który wpływa na wysokość raty. Warto pamiętać, że im wyższa kwota kredytu, tym wyższe będą miesięczne raty. Zastanów się więc, czy ostatecznie będziesz w stanie spłacać określoną sumę przez długi czas. Warto spróbować określić, jaką kwotę możesz przeznaczyć na ratę, nie zapominając przy tym o innych wydatkach związanych z posiadaniem nieruchomości, takich jak ubezpieczenie, czynsz czy media.
- Okres spłaty – Długość okresu kredytowania wyraźnie wpływa na wysokość rat. Krótszy okres wiąże się z wyższymi ratami, ale także z niższymi całkowitymi kosztami odsetek. Z kolei dłuższy okres oznacza mniejsze raty, jednak całkowity koszt kredytu wzrośnie przy dłuższym czasie spłaty. Przy wyborze okresu spłaty warto szczerze ocenić swoje możliwości finansowe w dłuższej perspektywie czasowej.
- Oprocentowanie – To kluczowy czynnik, który decyduje o tym, ile będziesz płacić w najbliższych miesiącach. Oprocentowanie stałe zapewnia przewidywalność i bezpieczeństwo, natomiast oprocentowanie zmienne może wydawać się niższe na początku, ale istnieje ryzyko, że w przyszłości wzrośnie. Upewnij się, że na bieżąco monitorujesz warunki rynkowe i że jesteś świadomy potencjalnych zmian w oprocentowaniu swojego kredytu.
- Rodzaj rat – Możesz wybrać pomiędzy ratami równymi a malejącymi. Raty równe gwarantują stabilność i ułatwiają planowanie finansowe, natomiast długofalowo wiążą się z wyższymi kosztami odsetkowymi. Raty malejące z kolei mają wyższe spłaty na początku, ale z czasem stają się mniejsze, co pozwala zaoszczędzić na odsetkach. Rozważ dokładnie, która opcja będzie mniej obciążająca w świetle Twojej sytuacji finansowej.
- Wkład własny – To kwota, którą musisz wnieść przed uzyskaniem kredytu. Minimalny wkład zwykle wynosi 20% wartości nieruchomości, aczkolwiek niektóre banki mogą akceptować niższy wkład, o ile spełnisz dodatkowe warunki. Pamiętaj, że im większy wkład, tym mniejsze będą raty oraz całkowite odsetki.
Kalkulatory kredytowe: Jak ułatwiają obliczenia?
Kalkulatory kredytowe stanowią niezwykle przydatne narzędzia, które znacząco ułatwiają obliczanie wysokości rat kredytów hipotecznych. W dzisiejszych czasach, gdy zakup mieszkania staje się jednym z najważniejszych kroków życiowych, precyzyjne obliczenia dotyczące kredytów stają się niezbędne. Kiedy zaczynam myśleć o zaciągnięciu kredytu, stawiam na wiedzę na temat miesięcznej raty oraz długości zobowiązania. Kalkulator online umożliwia mi wprowadzenie kluczowych informacji, takich jak kwota kredytu, oprocentowanie oraz okres spłaty, a następnie błyskawicznie generuje szacunkowe wartości rat i całkowitych kosztów kredytu.
Dzięki tym kalkulatorom mogę nie tylko oszacować wysokość rat, ale także porównać oferty różnych banków. W rezultacie zyskuję cenny wgląd w możliwości, które oferują różne instytucje finansowe. Często różnice w oprocentowaniu, prowizjach czy innych kosztach mogą być ogromne, dlatego warto przed podjęciem decyzji sprawdzić kilka dostępnych opcji. Takie podejście pozwala mi dostosować ofertę do swoich możliwości finansowych oraz oczekiwań, co z kolei daje większy komfort psychiczny przed zaciągnięciem długoterminowego zobowiązania.
Raty stałe i malejące – różnice w obliczeniach
Kiedy korzystam z kalkulatora kredytowego, mogę także uwzględnić różne formy spłat, takie jak raty stałe i malejące. W przypadku rat stałych wysokość raty pozostaje niezmienna przez cały okres kredytowania, co zdecydowanie ułatwia planowanie budżetu domowego. Z kolei raty malejące oznaczają, że na początku spłacam wyższą kwotę, która z czasem maleje. Zobacz inny post, w którym też była o tym mowa. Takie rozwiązanie wiąże się z niższymi kosztami całkowitymi kredytu, ponieważ odsetki nalicza się od malejącego kapitału. Kalkulator pozwala mi zatem zobaczyć, jak różne opcje wpływają na całkowity koszt kredytu oraz w jaki sposób zmieniają się miesięczne obciążenia w czasie.
Na koniec korzystanie z kalkulatorów kredytowych nie tylko upraszcza proces obliczeń, ale również daje pewność, że podejmuję świadome decyzje finansowe. Dzięki nim mogę przeanalizować różne scenariusze związane z zaciąganiem kredytu hipotecznego oraz lepiej zrozumieć swoje możliwości. Skoro już tu wpadłeś to sprawdź, jak skutecznie zmienić kredyt hipoteczny. W końcu kredyt hipoteczny to decyzja na wiele lat, dlatego warto poświęcić czas na dokładne przemyślenie wszystkich aspektów związanych z jego spłatą. Cieszę się, że mam takie narzędzia na wyciągnięcie ręki!
Źródła:
- https://www.allianz.pl/pl_PL/poradniki/dom-i-mieszkanie/jak-obliczyc-rate-kredytu-hipotecznego.html
- https://rankomat.pl/finanse/poradniki/jak-obliczyc-odsetki-i-rate-kredytu-hipotecznego/
- https://notus.pl/kalkulatory-kredytowe/kalkulator-raty-kredytowej/
- https://expander.pl/kalkulatory/kredytowe/ile-kosztuje-kredyt-hipoteczny/
- https://www.bankier.pl/smart/narzedzia/kalkulator-kredytu-hipotecznego-raty-koszt
Pytania i odpowiedzi
Jakie są główne formy spłaty kredytu hipotecznego?
Główne formy spłaty kredytu hipotecznego to raty stałe oraz raty malejące. Raty stałe zapewniają niezmienną wysokość płatności co miesiąc, co ułatwia zarządzanie budżetem, natomiast raty malejące zaczynają się wyżej, ale z czasem maleją, co może prowadzić do oszczędności w zakresie odsetek.
Co należy uwzględnić przy obliczaniu wysokości kredytu hipotecznego?
Przy obliczaniu wysokości kredytu hipotecznego należy uwzględnić kilka kluczowych elementów, w tym kwotę kredytu, rodzaj oprocentowania oraz okres spłaty kredytu. Ważne jest również rozważenie wkładu własnego i dodatkowych kosztów związanych z kredytem, takich jak ubezpieczenia czy opłaty notarialne.
Czym różnią się raty stałe od rat malejących?
Raty stałe oznaczają, że wysokość raty pozostaje niezmienna przez cały okres kredytowania, co ułatwia planowanie wydatków. Raty malejące natomiast zaczynają się wyżej, ale z czasem maleją, co prowadzi do mniejszych kosztów odsetkowych w dłuższej perspektywie, jednak początkowo obciążają budżet bardziej.
Jak kalkulatory kredytowe mogą pomóc w obliczeniach?
Kalkulatory kredytowe są narzędziami, które ułatwiają obliczenia wysokości rat oraz całkowitych kosztów kredytu hipotecznego. Pozwalają one na wprowadzenie istotnych danych, takich jak kwota kredytu czy oprocentowanie, a następnie generują szacunkowe wartości rat i pozwalają na porównanie różnych ofert banków.
Jakie czynniki mają wpływ na wysokość raty kredytu hipotecznego?
Na wysokość raty kredytu hipotecznego wpływają takie czynniki jak kwota kredytu, długość okresu spłaty, oprocentowanie oraz rodzaj rat. Istotny jest również wkład własny, ponieważ im większy wkład, tym mniejsze będą raty i całkowite odsetki.


